بعد عام على دخول اتفاق وقف إطلاق النار في قطاع غزة حيز التنفيذ في 10 أكتوبر/تشرين الأول 2025، لم ينجح الهدوء النسبي في نقل الاقتصاد من مرحلة الانهيار إلى التعافي، إذ لا تزال الأسواق تعاني ضعف النشاط التجاري وتراجع القدرة الشرائية وشح السيولة النقدية وانعدام فرص العمل، في وقت لم تستعد فيه المنشآت الإنتاجية والتجارية قدرتها على العمل بصورة طبيعية.
وبينما كان الاتفاق يفترض أن يفتح الطريق أمام تدفق السلع والمساعدات وبدء التعافي الاقتصادي، بقيت غالبية السكان عالقة في أزمة معيشية عميقة دون مصادر دخل مستقرة أو مقومات تسمح بإعادة بناء حياتهم الاقتصادية.
وتعكس المؤشرات الأممية حجم الفجوة بين وقف إطلاق النار وتحسن الأوضاع الاقتصادية. فقد قدّر تقرير مؤتمر الأمم المتحدة للتجارة والتنمية "الأونكتاد"، الصادر في 24 سبتمبر/أيلول الماضي، احتياجات التعافي وإعادة إعمار غزة بنحو 71.5 مليار دولار، في ظل تضرر أو تدمير 92% من المنشآت الاقتصادية.
كما أشار إلى أن نصيب الفرد من الناتج المحلي الإجمالي في القطاع بلغ 212 دولارا خلال عام 2025، بما يعادل نحو 58 سنتا يوميا من الناتج الاقتصادي للفرد، فيما وصلت البطالة إلى 78%، ولم يكن أكثر من 90% من السكان في سن العمل يعملون.
اقتصاد يعاني
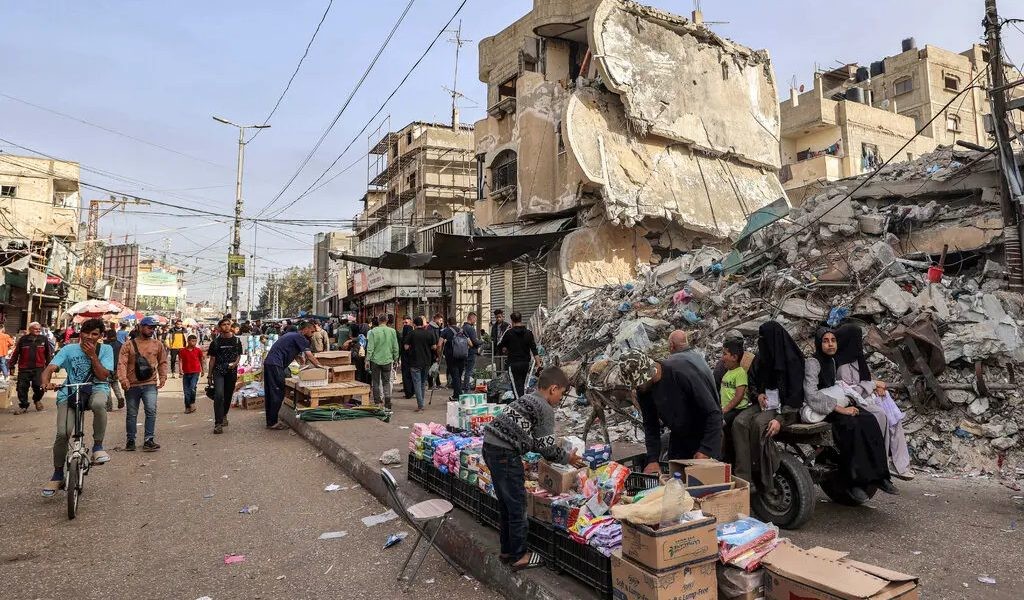
وفي موازاة ذلك، لم يؤدّ تحسن دخول بعض السلع إلى الأسواق إلى انتعاش اقتصادي ملموس، إذ بقيت حركة التجارة محكومة بقيود إدخال البضائع وتكاليف الشحن والتنسيق المرتفعة والتراجع التدريجي في حصة المساعدات من إجمالي الشاحنات الوافدة.
ومع استمرار اعتماد الأسر على المساعدات وتآكل مداخيلها ومدخراتها، تحولت الأسواق إلى مساحة لتلبية الاحتياجات الأساسية بقدرة محدودة، لا إلى محرك للنشاط الاقتصادي والتشغيل. وهكذا ظل وقف إطلاق النار عاجزا عن إحداث تغيير جوهري في معادلة الاقتصاد، ما دامت شروط الإنتاج والتجارة والدخل لا تزال مختلة.
ولم تقتصر الأزمة على تراجع النشاط الاقتصادي وإنما امتدت إلى فقدان القاعدة الإنتاجية التي كانت توفر فرص العمل والدخل للسكان. ووفق تقرير الأونكتاد، انخفض الناتج المحلي الإجمالي الحقيقي في غزة بنسبة 83% خلال عام 2024، قبل تسجيل نمو إحصائي في 2025 من قاعدة شديدة الانخفاض، فيما تراجع الإنتاج الزراعي والصناعي بنسبة 94% لكل منهما مقارنة بمستويات عام 2022، وانكمش قطاع الإنشاءات بنسبة 99%.
وتعني هذه الأرقام أن التحسن النسبي في بعض المؤشرات لا يعكس عودة الاقتصاد إلى مساره الطبيعي، بقدر ما يعكس تحركات محدودة داخل اقتصاد تعرض لدمار واسع.
وتتفاقم هذه الصورة بفعل ارتفاع الأسعار وضعف السيولة النقدية، وهما عاملان يحدان من قدرة المواطنين على الاستفادة من السلع التي تدخل الأسواق. فقد أشار الأونكتاد إلى أن المستوى العام للأسعار في غزة خلال عام 2025 كان أعلى بنسبة 274% مقارنة بعام 2022، بينما رصد مكتب الأمم المتحدة لتنسيق الشؤون الإنسانية "أوتشا" استمرار الضغوط على الأسواق، مع بقاء الأسعار أعلى بكثير من مستويات ما قبل الحرب، رغم التراجع النسبي في بعض رسوم تحويل الأموال وصرفها.
وتشكل أزمة السيولة عائقا إضافيا أمام أي انتعاش تجاري، فتوفر السلع لا يعني بالضرورة وجود طلب قادر على شرائها. إذ تواجه الأسر التي فقدت مصادر دخلها صعوبة في تدبير احتياجاتها اليومية، فيما يواجه التجار تحديات في تحصيل الأموال وتمويل عمليات الشراء وإعادة تخزين البضائع.
وتزيد هذه الحلقة من ضعف حركة الأسواق، لأن تراجع القدرة الشرائية يقلص المبيعات، وانخفاض المبيعات يحد من قدرة المنشآت على استئناف العمل وتوظيف العمال.
تراجع المساعدات
وعلى صعيد دخول الشاحنات، لم تصل الكميات إلى المستوى المطلوب بموجب التفاهمات المرتبطة بوقف إطلاق النار. فوفق الأرقام المطروحة بشأن حركة الإمدادات، يدور المتوسط عند نحو 250 شاحنة يوميا مقابل 600 شاحنة مستهدفة، ما يعكس استمرار الفجوة بين الاحتياجات الفعلية وحجم التدفقات.
ولا تكمن المشكلة في العدد وحده، بل في طبيعة الشحنات وتوزيعها ومدى قدرتها على تلبية احتياجات السكان وإعادة تحريك النشاط الاقتصادي.
كما شهدت تركيبة الشاحنات تغيرا ملحوظا خلال العام، فبعد أن شكلت شاحنات المساعدات أكثر من 70% من إجمالي الشاحنات في المرحلة الأولى من وقف إطلاق النار، تراجعت حصتها تدريجيا إلى أقل من 30% وفق الأرقام المتداولة عن حركة الإمدادات، مقابل زيادة حصة الشاحنات التجارية.
ويعني ذلك أن تراجع المساعدات لم يقابله بالضرورة تحسن في قدرة المواطنين على الوصول إلى الغذاء والسلع، لأن الشحنات التجارية ترتبط بقدرة التجار على الاستيراد والبيع وبوجود طلب فعلي يمتلك أصحابه المال اللازم للشراء.
وتبرز هنا مشكلة تكاليف التنسيق المفروضة على الشحنات التجارية، التي تشير تقديرات متداولة في أوساط التجار إلى أنها قد تتجاوز 200 ألف شيكل للشحنة، وتصل في بعض الحالات إلى مليون شيكل أو مليون ونصف المليون.
وتؤدي هذه التكاليف إلى رفع سعر البضائع قبل وصولها إلى المستهلك، كما تزيد المخاطر التي يتحملها التجار، وتحد من قدرة أصحاب رؤوس الأموال الصغيرة على إدخال السلع.
بدوره، قال المختص في الشأن الاقتصادي أحمد أبو قمر إن مرور عام على وقف إطلاق النار لم ينعكس في تحسن اقتصادي جوهري داخل قطاع غزة، لأن وقف العمليات العسكرية واسعة النطاق لا يكفي وحده لإعادة بناء اقتصاد فقد معظم منشآته الإنتاجية والتجارية.
وأضاف أبو قمر: "الاقتصاد يحتاج إلى فتح مستدام للمعابر وتدفق منتظم للسلع والمواد الخام وإزالة القيود التي تعطل الإنتاج والتجارة إلى جانب إطلاق برنامج جدي لإعادة الإعمار، ومن دون هذه العناصر، ستظل الحركة الاقتصادية محصورة في تداول كميات محدودة من السلع، دون قدرة على خلق فرص عمل أو توليد دخول مستدامة".
وأوضح أن استمرار الانكماش يعكس فقدان الاقتصاد مصادره الأساسية للنمو، وفي مقدمتها الصناعة والزراعة والإنشاءات والتجارة المرتبطة بالإنتاج المحلي، لافتا إلى أن تضرر 92% من المنشآت الاقتصادية، وانخفاض الإنتاج الزراعي والصناعي بنسبة 94%، يبرزان حجم الخسارة التي لحقت بالقدرة الإنتاجية.
وأشار إلى أن البطالة التي تجاوزت 80% وفق التقديرات المتداولة لعام 2026، إلى جانب الفقر الذي تتجاوز معدلاته 90%، تكشفان عن أزمة دخل واسعة تجعل الطلب في الأسواق ضعيفا للغاية.
وشدد أبو قمر على أن استمرار تقليص المساعدات بالتزامن مع ارتفاع تكاليف إدخال البضائع يفاقم الأزمة المعيشية، بدلا من أن يمهد لمرحلة التعافي. واعتبر أن زيادة الشاحنات التجارية لا تعوض تراجع المساعدات ما لم تترافق مع خفض تكاليف الاستيراد وتحسين القدرة الشرائية وفتح المجال أمام الإنتاج المحلي وتوفير السيولة اللازمة لحركة السوق.